-
质量管控工作如何开展,关键环节操作指南
教育解读相关的内容,考试政策是很多考生和家长关心的事。质量管控不能只在异常出现后处理,还应前移到需求、设计和采购环节,减少后续检验与售后的反复消耗。今天小编围绕质量管控整理关键做法,介绍体系建设、需求确认、预防控制、过程监控、员工培训、供应商审核和现场管理,并说明出货检查与持续改进的配合方式,帮助相关企业提升问题响应速度。感兴趣的小伙伴与小编来了解一下吧
要做好质量管控,可以遵循以下步骤和策略:
实施如ISO 9001或ISO 9004等质量管理体系,确保全员参与、全面控制和持续改进。
以客户需求为中心
了解并满足市场上用户的需求,将客户满意度作为质量改进的目标。
全员参与质量管理
确保从高层到基层员工都理解质量的重要性,并在各自岗位上落实质量管控。
预防为主
在产品开发和设计阶段就考虑质量因素,将质量控制的重点放在预防上。
过程控制
对生产过程中的关键环节进行严格监控,实行首件检验、过程检验和最终检验,确保每个环节都符合标准。
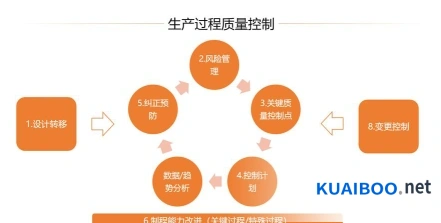
持续改进
定期收集和分析质量数据,识别问题并采取纠正和预防措施,实现产品质量的持续改进。
员工培训与教育
对员工进行定期培训,提高他们的质量意识和操作技能,确保每个人都能够按照标准操作。
供应商管理
选择合格的供应商,并对供应商提供的物料进行严格检验,确保原材料的质量。
5S管理
实施5S(整理、整顿、清扫、清洁、素养)管理,创建一个清洁、有序的工作环境。
出货检验
对出厂产品进行全面检查,确保每一件产品都符合客户要求和公司标准。
售后服务
提供优质的售后服务,收集客户反馈,作为质量改进的另一个渠道。
通过上述措施,企业可以更好地控制质量,提高顾客满意度,并在激烈的市场竞争中保持优势。
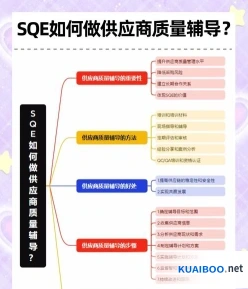
供应商管理辅导策略及信息系统应用
供应商管理是确保供应链顺畅运作的关键环节,以下是一些管理供应商的辅导策略:
1. 供应商分类与分级管理
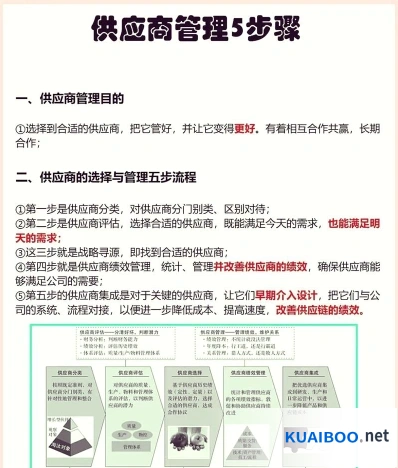
根据供应商的重要性和绩效表现,将供应商分为战略、核心和一般供应商,实施差异化管理策略。
2. 合作伙伴关系建立
与关键供应商建立长期合作关系,通过共享信息和共同创新,实现双赢。
3. 能力提升培训
为供应商提供技术和管理培训,提升其整体能力和竞争力。
4. 持续改进计划
与供应商共同制定改进计划,跟踪执行情况,确保持续的绩效提升。
5. 供应商绩效考核
对供应商进行绩效考核,包括质量合格率、服务、交期等,确保优质供应商得到保留。
6. 供应商信息管理体系
建立完善的供应商信息管理系统,记录供应商的详细信息和交易记录。
7. 绩效评估系统
建立明确的绩效评估系统,包含产品价格、质量、物流、内部组织等元素。
8. 采购信息系统
建立完善的采购信息系统,支持从采购寻源到供应商绩效评估的监控和追溯。
9. 供应商管理制度
建立一套完整的供应商管理制度,包括供应商评估、合同管理、质量管理、绩效评估等。
10. 供应商监督和管理
加强对供应商的监督和管理,包括生产过程、产品质量、交货情况等。
11. 供应商沟通
加强与供应商的沟通,了解供应商的生产和运营情况,及时沟通和解决问题。
12. 供应商管理软件
使用供应商管理软件,提高管理效率和准确性。
13. 供应商开发
根据企业需求进行供应商的拓展和置换,确保供应物料的顺畅。
14. 供应商过程评估
对供应商进行绩效考核,包括质量、准交率、服务状况等,确保优胜劣汰。
15. 供应商改进
及时公布供应商评估意见,帮助供应商改进,对不符合要求的供应商进行淘汰。
16. 供应商差异化管理
依据采购物品的重要性和金额大小,对供应商进行区分和分类。
通过上述策略,企业可以更有效地管理供应商,提高供应链的效率和稳定性。
质量保证金做账务处理的常用分录
企业在经营过程中销售商品时,有时会收取一定的质量保证金,一般会涉及到销售费用科目,预计负债科目处理,相应的账务处理怎么做?
质量保证金的会计分录
借:销售费用
贷:预计负债
什么是销售费用?
销售费用是指企业销售商品和材料、提供劳务过程中发生的各项费用,包括保险费、包装费、展览费和广告费、商品维修费、预计产品质量保证损失、运输费、装卸费等以及为销售本企业商品而专设的销售机构的职工薪酬、业务费、折旧费等经营费用。
销售费用的借贷方向
销售费用属于损益类会计科目。借方表示增加,贷方表示减少。企业应通过“销售费用”科目,核算销售费用的发生和结转情况。该科目借方登记企业所发生的各项销售费用,贷方登记期末转入“本年利润”科目的销售费用,结转后,“销售费用”科目应无余额。“销售费用”科目应按销售费用的费用项目进行明细核算。
预计负债是什么?
预计负债是指根据或有事项等相关准则确认的各项预计负债,包括对外提供担保、未决诉讼、产品质量保证、重组义务以及固定资产和矿区权益弃置义务等产生的预计负债。
预计负债的借贷方向
预计负债属于负债类科目,借方登记的是减少,贷方登记的是增加。