-
非流动资产合计项有哪些
财务知识是很多考生和家长关心的事。在编制资产负债表时,非流动资产合计的计算必须准确,这关系到报表使用者的决策判断。今天小编要分享的就是非流动资产合计的具体计算方法,详细列出所有需要相加的项目名称和计算公式。感兴趣的朋友们和小编一起来了解一下吧
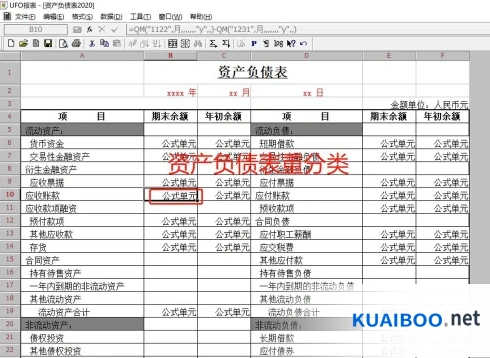
非流动资产的合计是将所有非流动资产项目相加得出的总额。具体的计算公式如下:
“`
非流动资产合计 = 到期投资 + 长期应收款 + 长期股权投资 + 工程物资 + 投资性房地产 + 固定资产 + 在建工程 + 无形资产 + 长期待摊费用 + 递延所得税资产 + 可供出售金融资产 + 其他非流动资产
“`
非流动资产通常包括不能在一年或者超过一年的一个营业周期内变现或者耗用的资产。
请根据您手头的财务报表,将上述各项资产的价值加总,即可得到非流动资产的合计数
无形资产对外投资分录实操指南
公司经营过程中,用无形资产对外投资时,可设置长期股权投资科目、无形资产科目进行核算,相关的会计分录是什么?
用无形资产对外投资分录处理
1、以双方确认的评估价对外投资有盈余时
借:长期股权投资(对外投资时以双方确认的评估价)
累计摊销
贷:无形资产(原值)
营业外收入
2、以双方确认的评估价对外投资出现亏损时
借:长期股权投资(对外投资时以双方确认的评估价)
累计摊销
营业外支出
贷:无形资产(原值)
3、无形资产出售会计分录
借:银行存款
无形资产减值准备
累计摊销
贷:无形资产
应交税费—应交增值税(销项税额)
资产处置损益
无形资产包括社会无形资产和自然无形资产。其中社会无形资产通常包括专利权,非专利技术,商标权,著作权,特许权,土地使用权等;自然无形资产包括不具实体物质形态的天然气等自然资源等。
无形资产的摊销方法
无形资产摊销方法包括直线法、生产总量法等。企业应当于取得无形资产时分析判断其使用寿命。使用寿命有限的无形资产应进行摊销。使用寿命有限的无形资产,其残值应当视为零。对于使用寿命有限的无形资产应当自可供使用(即其达到预定用途)当月起开始摊销,处置当月不再摊销。