-
个人所得税起征点调整后计算方法
工资纳税相关的内容,考试政策是很多考生和家长关心的事。个人所得税的计算有标准公式可用,但公式里每一项具体指什么需要搞清楚。今天小编要说的就是应纳税所得额的计算方法,工资收入减去起征点再减去各项扣除后的金额,就是适用税率的基数,理解了这个后续计算就容易了。感到兴趣的朋友们和小编一同了解吧
工资多少需要纳税以及缴纳多少税取决于个人的工资水平以及适用的个人所得税率。以下是工资纳税的计算方法:
个人所得税的起征点是每月5000元。如果工资收入未达到此金额,则无需缴纳个人所得税。
计算应纳税所得额:
应纳税所得额 = 工资收入 – 个税起征点(5000元)- 专项扣除(如三险一金等)- 专项附加扣除 – 其他依法确定的扣除。
应用超额累进税率:
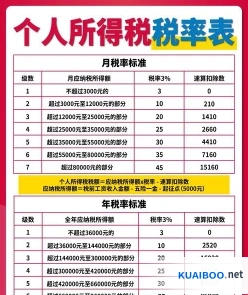
根据应纳税所得额,应用超额累进税率计算税额。税率分为7级,具体如下:
不超过3000元的部分,税率为3%
超过3000元至12000元的部分,税率为10%
超过12000元至25000元的部分,税率为20%
超过25000元至35000元的部分,税率为25%
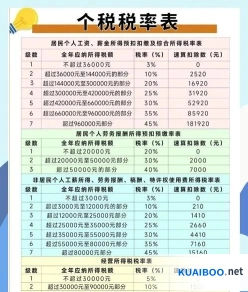
超过35000元至55000元的部分,税率为30%
超过55000元至80000元的部分,税率为35%
超过80000元的部分,税率为45%
计算应纳税额:
使用公式计算应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数。
例如,如果某人的工资收入为6500元,扣除“五险一金”和其他扣除项后,若应纳税所得额为1000元,则应缴纳的个人所得税为:
“`
应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数
= 1000元 × 3% – 0元
= 30元
“`
该人应缴纳个人所得税30元。
请注意,税法可能会有更新和变化,具体计算时应参考最新的税法规定和相关指南
税务师考试税法一怎么考内容分析
首先学习一个行业的知识,必须要具备理论背景知识,因此税法一第一章就是税法的基本原理,这部分考点不是太多也比较简单。接下来税法一的重中之重就是增值税,目前增值税是我国第一大税种,也是税法一考试中分值占比比较大的,大家在备考时需要认真复习增值税的相关知识。其次考得比较多、分值比较大的就是消费税和土地增值税了,最后是一些小税种,所以大家在准备注册税务师税法一考试时,要按照考点的重要性针对的去复习。
《税法一》考试题型
税务师税法一题型主要分为单项选择题、多项选择题、计算题和综合分析题,一共80个小题,采用计算机考试的方式;税法一考试题型分值分布差距比较大,选择题分值占比比较大,选择题一共100分,单选题占60分,多选题占40分。
《税法一》备考建议
1、仔细研读教材
关于税务师的备考,建议大家在学习时还是回归到课本教材当中,着重以教材为主,以考试大纲所给出的考点方向进行学习,细致研读教材,准确把握好教材当中的重点内容,一切都以基础知识点为核心考点,加强对基础知识的巩固,对你的考试有很大的帮助。
2、合理安排时间
像每天完成什么样的学习任务,每天做多少道题,学习哪个章节的内容等,这些都需要提前进行安排好,而且每天都需要有规律性给自己分配好学习的时间,有节奏性的按照自己所制定的计划来完成学习任务。假如时间充足的也可以安排进行多轮的备考复习。
而对于学习时间比较紧迫的上班族考生,平时大家也合理充分利用好空闲的时间,把零碎的时间整合成一起进行学习。
而对于备考方向实在比较凌乱的考生,也可以通过报名网课的形式,跟着老师的指导方向进行学习,按照网课老师所给出的计划表进度来备考,即使零基础的考生,也有非常大的几率一次顺利通过税务师五个科目的考试。
计提工资社保费的账务处理方法
企业在经营过程中需要给员工发放工资,每月在发放工资前会计人员都需要进行计提工资和保险费的会计处理,那么计提工资和保险费的会计分录该怎么做?
每月计提工资和社保费的会计分录
1、企业在分配员工的工资时:
借:管理费用/销售费用
贷:应付职工薪酬——工资
2、企业计提企业部分的社保时:
借:管理费用/销售费用
贷:应付职工薪酬——社保
3、企业在次月发放工资时:
借:应付职工薪酬——工资
贷:应付职工薪酬——社保
应交税费——应交个人所得税
库存现金/银行存款
4、企业在上交杜保时:
借:应付职工薪酬——社保
贷:库存现金/银行存款
什么是应付职工薪酬?
应付职工薪酬是企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿,包括有短期薪酬、离职后福利、辞退福利、其他长期职工福利以及企业提供给职工配偶、子女、受赡养人、已故员工遗属及其他受益人等的福利。
企业应设置“应付职工薪酬”科目来核算应付职工薪酬的计提、结算、使用等情况,“应付职工薪酬”科目应当按照工资、奖金、津贴和补贴、职工福利费、非货币性福利、社会保险费、住房公积金、工会经费和职工教育经费、带薪缺勤、利润分享计划、设定提存计划、设定受益计划、辞退福利等科目设置明细账进行明细核算。