-
财务报表审查与假账发现技巧
教育解读是很多考生和家长关心的事。了解假账出现的根源能帮助更好地识别问题,虚报费用、挪用公款等不良动机的表现形式今天小编都有整理,配合具体识别方法一起看效果会更好。感兴趣的朋友们和小编了解了解哦
要发现会计做假账,可以采取以下几种方法:
将成本项目支出账务处理为费用,或反之,以达到税前扣除目的。
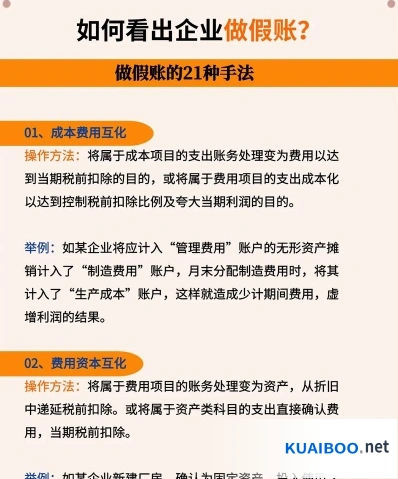
费用资本(产)互化
将费用项目账务处理为资产,或资产类科目支出直接确认为费用。
费用名目转化
将有比率限制的费用超额部分转变为限制较宽松的费用名目入账。
观察企业运营状况
分析财务数据,如借款情况,了解内部控制,特别是资金调度和费用报销。
关注异常支出
审查特定时期和特殊业务范围的财务运作,查找异常或不合理性支出现象。
审查财务报表
分析利润表、资产负债表和现金流量表,注意收入、成本、费用和现金流量的变动是否合理。
审查会计凭证和账簿
核查发票的真实性和合法性,核对合同内容,审查会计处理方式。
了解假账的常见手段
包括虚构收入、隐瞒费用、资产不实、操纵现金流等。
运用现代风险导向审计方法
查找异常信息,深入分析调查潜在风险。
了解假账出现的根源
探究企业是否存在虚报费用、挪用公款等不良动机。
通过上述方法,可以更有效地识别会计做假账的行为。需要注意的是,这些方法需要结合企业的具体情况和行业特点进行综合分析。
违约金开票后分录示例
违约金其实是给因为违约方未履行合同业务而给其他缔约方造成损失的一种补偿,违约金根据其补偿内容开具发票,违约金开票后的会计分录怎么做?
违约金开票后的账务处理
借:营业外支出---违约金
贷:银行存款/库存现金
营业外支出怎么理解?
营业外支出是指除主营业务成本和其他业务支出等以外的各项非营业性支出,包括但不仅限于罚款支出,捐赠支出,非常损失等。
“营业外支出”账户属于损益类账户,核算企业发生的各项营业外支出,记入借方,同时应按照“营业外支出”科目支出项目设置明细账户从而进行明细核算。
期末结转损益时,“营业外支出”账户的余额应当从贷方转入“本年利润”账户的借方,结转后该账户应无余额。
什么是库存现金?
库存现金是指存放于企业财会部门、由出纳人员经管的货币,是企业流动性最强的资产。
“库存现金”账户属于资产类账户,用于核算企业的库存现金,借方反映库存现金的收入,贷方反映库现金的支出,期末余额在借方,表示库存现金的余额,并且一般不表示在贷方。
“库存现金”账户的明细分类核算是通过设置现金日记账进行的。现金日记账是反映和监督现金收支结存的序时账,必须采用订本式账簿,并为每一账页按顺序编号,防止账页丢失或随意抽换,也便于查阅。最重要的是要做到账实相符,因此每日终了,应当计算当日的现金收入合计额、现金支出合计额及结余额,将结余额与实际库存额核对。
贷款手续费会计分录如何处理
对于支付贷款手续费的会计处理,企业一般设置“财务费用”“银行存款”等科目来核算,具体的会计分录该怎么做?
支付贷款手续费的会计分录
借:财务费用
贷:银行存款
什么是财务费用?
企业发生的财务费用在“财务费用”科目中核算,并按费用项目设置明细账进行明细核算。企业发生的各项财务费用借记“财务费用”科目,贷记“银行存款”、“预提费用”等科目;企业发生利息收入、汇兑收益冲减借方。月终,将借方归集的财务费用全部由“财务费用”科目的贷方转入“本年利润”科目的借方,计入当期损益。结转当期服务费用后,“财务费用”科目期末无余额。
银行存款是什么?
银行存款是储存在银行的款项,是货币资金的组成部分。根据我国现金管理制度的规定,每一企业都必须在中国人民银行或专业银行开立存款户,办理存款、取款和转账结算,企业的货币资金,除了在规定限额以内,可以保存少量的现金外,都必须存入银行,企业的银行存款主要包括:结算户存款、信用证存款、外埠存款等。银行存款的收支业务由出纳员负责办理。每笔银行存款收入和支出业务,都须根据经过审核无误的原始凭证编制记账凭证。
为了核算和反映企业存入银行或其他金融机构的各种存款,企业会计制度规定,应设置银行存款科目,该科目的借方反映企业存款的增加,贷方反映企业存款的减少,期末借方余额,反映企业期末存款的余额。企业应严格按照制度的规定进行核算和管理,企业将款项存入银行或其他金融机构,借记银行存款科目,贷记库存现金等有关科目;提取和支出存款时,借记库存现金等有关科目,贷记银行存款科目。