-
社保服务公司税务申报规定详解
社保服务公司如何正确处理税务问题是很多财务人员关注的重点。增值税按经纪代理服务缴纳、代发工资和代缴社保不计入销售额、个人所得税处理和社保费申报都有明确规定,这些要点需要记清楚。今天小编整理的就是社保服务公司纳税的核心知识点,实用性强,对日常工作有帮助。感兴趣的网友们跟着小编一起来了解一下吧
社保服务公司在纳税方面需要注意以下几点:
提供人力资源外包服务的社保服务公司,按照经纪代理服务缴纳增值税。
销售额不包括代为向客户单位员工发放的工资和代理缴纳的社会保险、住房公积金。
可以为客户单位开具普通发票,但不能为客户单位员工发放的工资和代理缴纳的社会保险、住房公积金开具增值税专用发票。
个人所得税
公司为员工缴纳的社会保险费不需要缴纳个人所得税。
员工个人缴纳的社会保险部分可以在个人所得税中进行抵扣。
社会保险费申报和缴纳
公司可以通过电子税务局进行社保费的申报和缴纳。
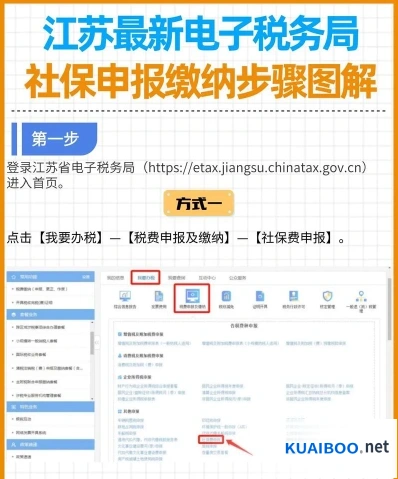
社保服务公司需要按照当地社保中心确定的社保费缴纳标准,核定缴费金额,并将数据提供给税务部门。
税务部门代为征收社保费,企业可以通过多种方式进行缴费,如三方协议扣款、银行临柜、办税服务厅刷卡等。
社保缴纳规定
社保缴纳通常由雇主和员工共同承担,具体比例依据当地政策而定。
社保缴纳项目包括养老保险、医疗保险、失业保险、工伤保险和生育保险等。
社保缴纳基数通常与员工工资挂钩,按照一定比例计算。
公司有固定的社保缴纳时间,逾期可能会产生滞纳金。
请根据最新的税法规定和当地政策进行操作,并咨询专业的税务顾问以获得更详细的指导。